
2024年改定の新基準額
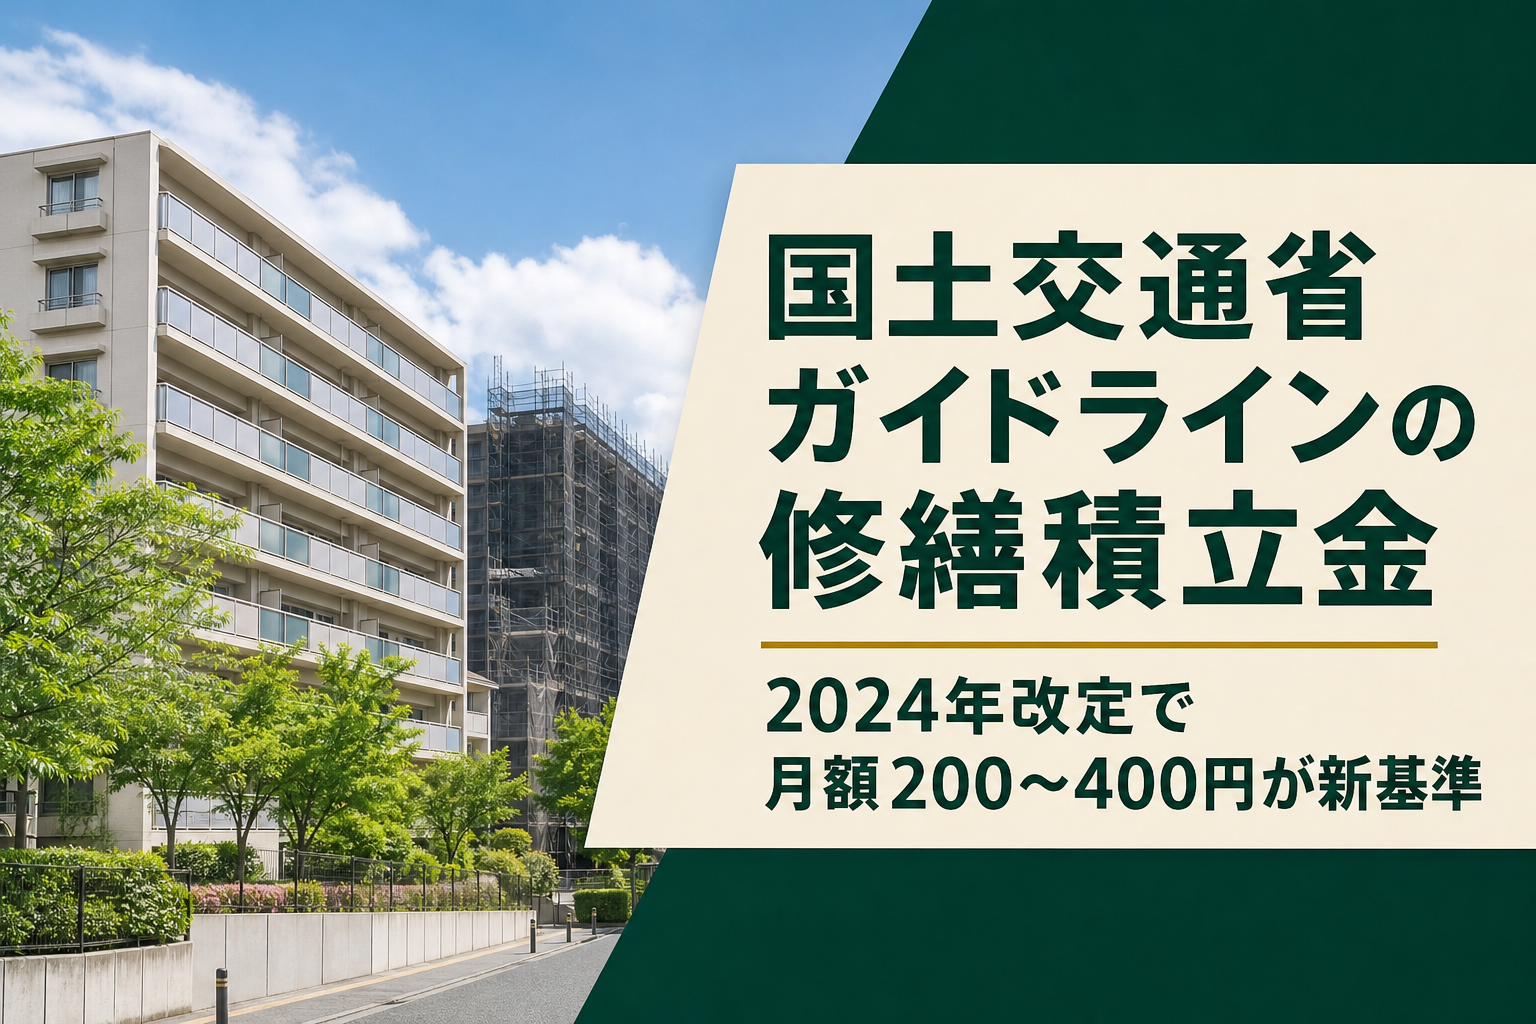
国交省ガイドラインの2024年改定で、修繕積立金は専有面積1㎡あたり月額200〜400円が目安となり、これ未満は不足リスクが高い。
積立不足の構造的要因
新築時の分譲価格競争で積立金が低く設定され、その後の値上げが区分所有者の反対で難航し、積立不足が生じる。
積立不足の早期発見
1戸あたり60万円の累積目標目安に加え、収支報告書と長期修繕計画の照合や、1㎡単価とガイドライン比較で積立不足を早期発見できる。
はじめに
国土交通省が2024年(令和6年)6月に改定した「マンションの修繕積立金に関するガイドライン」では、建築資材費と労務費の高騰を受けて積立額の目安が引き上げられ、均等積立方式への誘導が明確に打ち出された。結論から言えば、執筆時点のガイドラインが示す目安は専有面積1㎡あたり月額200〜400円程度(建物規模・階数・地域条件により幅がある)であり、これを下回る物件は積立不足のリスクが高い。ガイドラインの数字をどう読み解き、自分のマンションに当てはめるかが、オーナーや管理組合にとって最初の判断軸になる。
この記事で分かること
- 2024年改定ガイドラインの骨子と平米単価の計算方法
- 「60万円ルール」の意味と月額積立の相場感
- 長期修繕計画の見直し周期と建築年数が積立額に与える影響
- 積立不足が顕在化する時期と管理組合が取れる対応策
- 修繕積立金の運用先選択と管理組合が陥りやすい落とし穴
修繕積立金の基準——国土交通省ガイドラインが示す目安と実態の乖離
国土交通省ガイドラインの改定経緯と現行の推奨額
国土交通省がマンションの修繕積立金に関するガイドラインを初めて策定したのは2011年(平成23年)のことだ。その後、建築コストの上昇や修繕事例の蓄積を背景に2024年6月に改定が行われ、積立方式ごとの上限・下限ルールが整理された。
改定の核心は二点ある。一つは均等積立方式において、初期設定額を「平準化基準額の0.6倍以上」とし、計画期間内は「1.1倍以内」に収めるという上下限の明確化。もう一つは段階増額積立方式において、初期設定額を基準額の「0.6倍以上」とし、1回目の値上げ時は「1.1倍以内」、2回目以降は段階的に最大「1.8倍程度」までを目安とすること。この「1.8倍」という数字が、従来の感覚より大幅な値上げを容認する方向に踏み込んでいることを意味する。
背景にあるのは、コロナ禍以降の資材価格高騰と職人不足による労務費の上昇だ。執筆時点では、2011年当初の目安額では大規模修繕の実費をまかないきれないケースが増えており、ガイドライン自体がその現実を追認する形で改定された。公式の最新情報は国土交通省の住宅局マンション政策のページで確認されたい。
平米単価による計算方法と地域・建築年による差異
ガイドラインが示す修繕積立金の目安は、専有面積1㎡あたりの月額単価で表される。執筆時点の目安では、建物の規模や構造によって以下のような幅がある(公式ガイドラインの数値を参考にした概算であり、最新の公式値を必ず確認すること)。
| 建物規模(総戸数・階数) | 目安単価(円/㎡・月) |
|---|---|
| 小規模(20戸未満、5階以下) | 218〜410円程度 |
| 中規模(20〜49戸) | 202〜330円程度 |
| 大規模(50戸以上) | 178〜256円程度 |
| 高層(20階以上) | 206〜430円程度 |
仮に専有面積70㎡の中規模マンションで単価250円とすれば、月額の積立目安は70㎡×250円=17,500円になる。管理費と合算した月次負担の相場感を把握するうえでの出発点として使える数字だ。
地域差も見逃せない。都市部では人件費が高く、足場費用や産廃処理費も割高になる傾向がある。一方、地方では施工単価が抑えられる場合もあるが、職人の確保難という別の問題が浮上する。建築年による差異については次の小見出しで詳しく扱う。
ガイドラインと実際の積立状況のズレが生じる理由
ガイドラインが示す目安と、実際のマンションの積立状況の間には、構造的なズレが存在する。最大の原因は新築時の分譲価格競争だ。デベロッパーは月次の管理費・修繕積立金を低く見せることで購入ハードルを下げる。初期設定額をガイドラインの「0.6倍以上」という下限ギリギリに設定し、段階増額方式で後から値上げしていく設計が横行してきた。
問題は、値上げが計画どおりに進まないことにある。管理組合の総会で値上げ議案を通すには区分所有者の合意が必要で、特に長期居住の高齢者や賃貸に出しているオーナーが多い物件では反対意見が出やすい。値上げが否決され続けた結果、大規模修繕の時期に積立残高が工事費を大幅に下回るという事態が生じる。
現場で大規模改修の相談を受けていると、「積立残高は2,000万円あるが、外壁・防水・共用設備をすべてやり直すと5,000万円かかる」という試算ギャップに直面するケースは珍しくない。ガイドラインの数字は「あるべき水準」であり、現状の積立額がそれを満たしているかどうかを管理組合が定期的に照合する習慣がなければ、ズレは静かに拡大し続ける。
長期修繕計画の策定に必要な手順は、建物の現状把握→工事項目と修繕周期の設定→工事費総額の試算→修繕積立金の算定→計画書の作成と定期見直しという流れで構成される。国土交通省が公表する「長期修繕計画作成ガイドライン」(…
60万円ルールと月額積立の実務判断
修繕費の60万円ルールとは何か
「修繕費の60万円ルール」とは、国土交通省のガイドラインの文脈で語られる目安の一つで、1戸あたりの修繕積立金の累積目標額として60万円程度を確保するという考え方を指す場合が多い。ただし、これは単純に「1戸60万円あれば大丈夫」という話ではなく、建物の規模・構造・修繕周期を前提とした試算の出発点として使われる数字だ。
混同されやすいのが税務上の「修繕費か資本的支出か」の60万円基準との違いで、こちらは所得税法・法人税法の文脈で使われる別の話だ。マンション管理の文脈での「60万円ルール」は、あくまで修繕積立の充足度を大まかに測るための目安として理解する。
実務的には、1戸あたりの累積積立額が大規模修繕1回分の工事費(1戸あたり換算)をカバーできるかどうかが判断軸になる。大規模修繕1回の総工事費を総戸数で割った数字と、現在の積立残高を総戸数で割った数字を比較するだけで、不足の有無はおおよそ見えてくる。
月額積立額の相場と管理組合の決定プロセス
月額の修繕積立金の相場は、管理費と合算して月額15,000〜30,000円程度が一般的な幅だが、建物規模・築年数・設備仕様によって大きく異なる。ガイドラインの平米単価を使えば、自分の専有面積に応じた目安を自分で計算できる。
管理組合が積立額を決定するプロセスは、通常以下の流れをたどる。
- 管理会社または専門家が長期修繕計画を作成・更新する
- 計画に基づく収支シミュレーションで必要積立額を算出する
- 管理組合理事会が値上げ案を検討し、総会議案として提出する
- 区分所有者の過半数(普通決議)の賛成で可決される
この流れの中で最も難航するのが第3〜4ステップだ。値上げ幅が大きいほど反対票が増えやすく、段階的な引き上げ計画を丁寧に説明する資料の質が合意形成を左右する。数字の根拠を示さずに値上げを提案する と、不信感から否決されるケースが多い。長期修繕計画の収支グラフと工事費の内訳を視覚化した資料を用意することが、実務上の鉄則になる。
積立不足になる物件の特徴と早期発見の方法
積立不足に陥りやすい物件には、いくつかの共通した特徴がある。
- 築15〜20年を超えているにもかかわらず、月額積立金が分譲時のまま変わっていない
- 段階増額方式を採用しているが、値上げのタイミングを何度か先送りしてきた
- 管理会社が長期修繕計画を更新しておらず、10年以上前の計画書しか存在しない
- 空き室・滞納が多く、実際の積立入金額が計画を下回っている
早期発見の方法としては、管理組合の収支報告書と長期修繕計画の収支グラフを照合することが最初の一手だ。計画上の積立残高と実際の残高が乖離し始めている場合、それは積立不足のサインになる。また、修繕積立金の1㎡あたり月額単価を計算してガイドラインの目安と比較する方法も、外部の目線で物件を評価する際に有効だ。
購入を検討している物件であれば、重要事項説明書に記載されている修繕積立金の積立状況と長期修繕計画の有無を必ず確認する。積立不足の物件は将来の一時金徴収リスクを抱えており、利回り計算に組み込む必要がある。
長期修繕計画ガイドラインの読み方——12年周期から見直された背景
長期修繕計画の周期と対象工事の範囲
国土交通省は修繕積立金のガイドラインと並行して「長期修繕計画作成ガイドライン」も公表しており、両者はセットで読む必要がある。長期修繕計画の計画期間は30年以上が推奨されており、大規模修繕工事の主要サイクルとして従来は「12年に1回」が広く使われてきた。
ただし、この12年周期は絶対的なルールではない。使用する塗料・防水材の耐用年数、建物の立地条件、日常的なメンテナンスの状況によって、適切な周期は変わる。耐久性の高い塗料(フッ素系・無機系)を採用した場合や、定期的な部分補修が行き届いている建物では、15〜18年周期での大規模修繕が現実的な選択肢になる。
対象工事の範囲は大きく以下に分類される。
- 外壁関連:塗装・タイル補修・シーリング打ち替え
- 防水関連:屋上・バルコニー・開放廊下の防水層更新
- 鉄部・建具:手すり・扉・サッシの塗装・交換
- 設備関連:給排水管・電気設備・エレベーターの更新
- 共用部内装:エントランス・廊下・集会室の仕上げ
設備関連の更新費用は、外壁・防水と比べて単価が高く、計画への組み込みが漏れやすい。給排水管の更新は1棟あたりの費用が数千万円規模になることもあり、長期修繕計画に明示されているかどうかを必ず確認する。
建築年数と劣化進行のスピードが積立額に与える影響
塗装の現場で35年以上向き合ってきた経験から言えば、建物の劣化スピードは一律ではない。同じ築20年でも、南向き上層階の外壁と北向き低層階では紫外線・雨水の当たり方が全く異なり、劣化の進行度に倍近い差が出ることがある。これは積立計画にも直結する話だ。
一般的な傾向として、築10年未満は劣化が緩やかで修繕費の発生が少ない。築10〜20年で外壁のひび割れ・シーリングの劣化・防水層の膨れが顕在化し始め、第1回大規模修繕の時期を迎える。築20〜30年になると、給排水管の腐食・エレベーター更新・外壁タイルの浮きなど、修繕費が急増するフェーズに入る。
この劣化カーブを理解していないと、築10〜15年の「修繕費が少ない時期」に積立の見直しを怠り、20年以降の費用急増に対応できなくなる。劣化が見えにくい時期こそ、積立の充実に集中すべき タイミングだ。
築年数が増えるほど、長期修繕計画の更新頻度を上げることも求められる。国土交通省のガイドラインでは、5年ごとの計画見直しが推奨されているが、建物状況が変化した場合はそれを待たずに更新する判断が必要になる。
新築時と既存マンションでは必要な積立額が異なる理由
新築マンションと既存マンションでは、修繕積立金の設計思想が根本的に異なる。新築時は建物が劣化していないため、初期の積立額を低く設定し、段階的に引き上げていく「段階増額積立方式」が採用されることが多い。これ自体は合理的な設計だが、問題は引き上げ幅と引き上げタイミングが計画どおりに実行されるかどうかだ。
既存マンション——特に築15年以上の物件——では、すでに劣化が進行しており、次の大規模修繕まで残り数年という状況で積立不足が判明するケースがある。この場合、段階的な値上げでは間に合わず、一時金の徴収か借入(修繕積立金の一時借り入れ)を組み合わせる対応が必要になる。
新築購入者が見落としがちなのは、分譲時の積立額が「売りやすくするための設定」になっているという現実だ。ガイドラインの0.6倍という下限ギリギリに設定された初期積立額は、10〜15年後に大幅な値上げが前提になっている。購入前に長期修繕計画の収支シミュレーションを確認し、将来の値上げ幅を把握しておくことが、資産計画の精度を左右する。
お電話で相談 : 047-401-0903平日 9:00〜17:00 / その場で最適なご案内
修繕積立金が不足するリスクと対応策
積立不足が顕在化する時期と兆候
積立不足が「問題」として表面化するのは、大規模修繕の工事発注に向けた見積もりを取った時点が多い。それまでは管理組合の帳簿上は積立残高が存在し、問題が見えにくい。見積もりが出て初めて「残高が工事費の半分しかない」という現実に直面する。
兆候として管理組合が早期に気づけるサインは以下のとおりだ。
- 長期修繕計画の収支グラフで、大規模修繕時期に残高がマイナスになっている
- 管理会社から「積立金の見直しが必要」という報告が繰り返し上がっている
- 過去の総会で値上げ議案が否決された記録がある
- 修繕積立金の1㎡あたり月額単価がガイドラインの目安を大きく下回っている
築20〜25年の物件で、月額積立金が分譲時から一度も改定されていない場合は、ほぼ確実に不足が生じていると考えてよい。建築コストは2011年以降、累積で3〜4割程度上昇しているとされており(執筆時点の業界推計・公式統計で要確認)、当時の単価で設計された積立計画は現実の工事費と乖離が避けられない。
一括徴収と段階的値上げの選択肢
積立不足が確認された場合、管理組合が取れる手段は大きく三つに分かれる。
①段階的な値上げ(月額増額):毎月の積立額を引き上げ、工事時期までに残高を積み上げる方法。区分所有者の月次負担が増えるが、一時的な大きな出費を避けられる。値上げ幅が大きい場合は、複数回に分けて段階的に引き上げる計画を立てることで合意を得やすくなる。
②一時金の徴収:不足分を1戸あたりの一時金として徴収する方法。例えば不足総額が3,000万円で100戸のマンションであれば、1戸あたり30万円の一時徴収になる。賃貸オーナーにとっては手元から出ていく現金であり、反対意見が出やすい。
③修繕工事の規模縮小・先送り:工事内容の優先順位を付け直し、緊急性の低い項目を次回以降に先送りする。ただし、防水や構造に関わる工事を先送りすると、劣化が加速して将来の修繕費が膨らむリスクがある。
実務的には、①と②を組み合わせて対応するケースが多い。一時金と段階値上げの組み合わせ で不足を補いながら、長期修繕計画を更新して将来の積立水準を適正化する流れが現実的な解だ。
修繕工事の優先順位付けと延期判断の基準
工事を先送りするかどうかの判断は、感覚ではなく劣化の進行度と放置した場合のリスクで行う必要がある。優先度が高い工事と低い工事の判断基準を整理すると以下のようになる。
| 工事種別 | 先送りリスク | 優先度 |
|---|---|---|
| 屋上・バルコニー防水 | 雨水浸入→躯体劣化→修繕費急増 | 高 |
| 外壁ひび割れ補修 | 鉄筋腐食・剥落事故リスク | 高 |
| 給排水管更新 | 漏水・水質悪化・床下腐食 | 高 |
| 外壁塗装(美観) | 劣化は進むが即時リスクは低い | 中 |
| エントランス内装改修 | 機能への影響なし | 低 |
防水と構造に関わる工事を先送りすると、劣化の連鎖が始まる。屋上防水が破れれば雨水が躯体コンクリートに浸入し、鉄筋の腐食が進み、最終的には外壁剥落という事故リスクに発展する。この連鎖を止める工事を後回しにすることは、修繕費の節約ではなく先送りに過ぎない。
一方、外壁塗装の仕上げ色の変更やエントランスの美装工事は、機能に影響しないため積立状況に応じて柔軟に判断できる。工事の先送りを検討する際は、「美観」と「機能・安全」を明確に分けて議論することが管理組合の合意形成を助ける。
修繕積立金の値上げは、マンションの区分所有者にとって避けて通れない問題になっている。建物の老朽化・物価上昇・人件費高騰が重なり、当初の計画額では到底賄えないケースが増えているからだ。「値上げを拒否できないのか」「ど…
修繕積立金の運用と預け先の選択
預金・国債・債券の選択肢と安全性の比較
修繕積立金は「将来の工事費用のために積み立てる資金」であり、その性質上、元本の安全性が最優先になる。投資で増やすという発想ではなく、確実に使える状態で保全することが基本方針だ。
主な預け先の特徴を整理する。
| 運用先 | 元本保証 | 流動性 | 利回り(執筆時点の概算) |
|---|---|---|---|
| 普通預金 | ○(預金保険の範囲内) | 高 | 低 |
| 定期預金 | ○(預金保険の範囲内) | 中(満期前解約は不利) | 普通預金より高い |
| 国債(個人向け) | 実質○ | 中(1年後から換金可) | 変動金利型は市場連動 |
| 社債・投資信託 | ✕ | 変動 | 高い可能性あり |
管理組合の修繕積立金は、1,000万円を超える場合に預金保険の保護上限を超える点に注意が必要だ。大規模マンションでは数億円規模の積立残高になることもあり、複数の金融機関に分散して預けることが一般的な対応になる。
国債(個人向け国債)は元本割れリスクがなく、1年経過後は換金できる流動性もあるため、管理組合の運用先として適合性が高い。ただし、管理組合名義での購入手続きには定款・規約の確認が必要で、事前に管理会社や弁護士に確認することを推奨する。
低金利環境下での運用方針の実務的な判断
長期にわたる低金利環境の中で、修繕積立金を「いかに増やすか」という議論が管理組合で起きることがある。しかし、修繕積立金の運用目的は増やすことではなく、確実に使えることだ 。この原則を外すと、運用リスクが顕在化した際に修繕工事の実施が困難になる。
実務上の現実的な判断軸は以下の二点に絞られる。
- 使用時期が近い資金(3〜5年以内に工事予定)は普通預金・定期預金で流動性を確保する
- 使用時期が遠い資金(10年以上先)は国債など元本保証のある商品で少しでも利回りを確保する
この「使用時期別の分散」が、安全性と利回りの現実的なバランスを取る方法だ。投資信託や株式などリスク資産への運用は、管理組合の資金としては適切でない。万が一元本が毀損した場合、区分所有者全員に影響が及ぶ。
管理組合が陥りやすい運用の落とし穴
修繕積立金の運用において、管理組合が実際に陥りやすい問題はいくつかある。
一つは「管理会社に任せきり」の状態だ。管理会社が積立金の預け先を決め、管理組合が残高確認すらしていないケースがある。管理組合は少なくとも年1回、預金通帳の写しや運用状況の報告を管理会社から受け取り、残高と預け先を確認する義務がある。
二つ目は「高利回りの提案に乗ってしまう」リスクだ。金融機関の営業担当者が管理組合に投資信託や仕組み預金を提案することがある。「元本保証に近い」という説明でも、仕組み預金には条件付きの元本割れリスクが存在する場合がある。修繕積立金の運用先を変更する際は、管理規約と総会決議の手続きを経ることが原則だ。
三つ目は「滞納管理の甘さ」だ。区分所有者の修繕積立金滞納が積み重なると、帳簿上の計画残高と実際の入金残高が乖離する。滞納が多い物件では、工事直前になって「残高が計画より少ない」という事態が発生しやすい。滞納の早期回収と法的措置の検討は、積立残高の実効性を担保するうえで運用と同等に重要な管理業務だ。
建物の劣化診断や修繕を「感覚」ではなく「数値」で可視化し、5〜10年の支出シミュレーションを行うアプローチは、こうした積立不足の問題を早期に発見し、管理組合の意思決定を経営判断として支えることにつながる。修繕積立金の充足度に不安がある場合は、劣化診断と収支シミュレーションを専門家に依頼することが、最初の具体的な一歩になる。
管理組合が積み立てた修繕資金をどこに預けるか——この問いに対する答えは、運用の「目的」を最初に確認することで自ずと絞られる。修繕積立金は資産形成ではなく、将来の工事費を確実に準備するための資金だ。==元本割れを起こ…
まとめ
2024年6月改定の国土交通省ガイドラインが示した方向性は明確だ。資材費・労務費の高騰を前提に、積立額の目安を引き上げ、均等積立方式への移行を促す。段階増額方式の最大値上げ幅「1.8倍程度」という数字は、従来の積立計画が現実の工事費に追いついていないことを国が認めた表れでもある。
管理組合が取るべき行動は、まず現在の1㎡あたり月額単価をガイドラインの目安と比較することだ。不足が確認されれば、長期修繕計画を更新し、値上げ幅と時期を明示した収支シミュレーションを総会に提示する。工事の優先順位を明確にし、防水・構造に関わる工事を先送りしない判断軸を持つことが、建物の資産価値を守る経営判断につながる。
積立金の運用は元本保全を最優先に、使用時期に応じた分散管理が現実解だ。管理会社任せにせず、年1回の残高確認と滞納状況の把握を管理組合自身が行う体制を整えることが、長期的な修繕計画の実効性を支える基盤になる。
よくある質問
Q. 修繕積立金はいくらあれば十分ですか?
国土交通省のガイドライン(2024年6月改定)では、専有面積1㎡あたり月額200〜430円程度(建物規模・階数による)を目安としている。70㎡の住戸であれば月額14,000〜30,000円程度が目安の範囲になる。ただし「いくらあれば十分か」は長期修繕計画の工事費総額と積立残高の比較で判断するもので、単純な月額だけでは判断できない。長期修繕計画の収支グラフで大規模修繕時期に残高がプラスになっているかどうかを確認することが先決だ。
Q. 修繕費の60万円ルールとは何ですか?
マンション管理の文脈では、1戸あたりの修繕積立金の累積目標として60万円程度を確保するという目安として語られることがある。ただしこれは建物規模・修繕周期・工事費水準によって変わる概算であり、絶対的な基準ではない。なお、税務上の「修繕費か資本的支出か」の判断基準として使われる60万円とは別の話なので混同しないようにしたい。
Q. 積立不足のマンションを購入するとどんなリスクがありますか?
購入後に一時金の徴収が発生するリスクがある。例えば不足総額が3,000万円で100戸のマンションなら、1戸あたり30万円の一時徴収が求められる可能性がある。購入前に重要事項説明書で修繕積立金の積立状況と長期修繕計画の有無を確認し、現在の1㎡あたり月額単価をガイドラインの目安と比較することが、リスク把握の最低限の手順だ。
Q. 長期修繕計画はどのくらいの頻度で見直すべきですか?
国土交通省のガイドラインでは5年ごとの見直しが推奨されている。ただし、建築資材費や労務費が大きく変動した場合や、建物に予期しない劣化が確認された場合は、5年を待たずに更新する判断が必要になる。2020年以降の資材費高騰を反映していない計画書はすでに現実と乖離している可能性が高く、直近5年以内に更新されていない計画書は早急に見直しを検討したい。
Q. 修繕積立金を普通預金以外で運用することは認められていますか?
管理組合の規約と総会決議の範囲内であれば、定期預金や国債(個人向け国債)などへの預け替えは可能だ。ただし、修繕積立金は元本保全が最優先の資金であり、投資信託や株式などリスク資産への運用は適切でない。1,000万円を超える残高は預金保険の保護上限を超えるため、複数の金融機関への分散も検討する必要がある。運用先を変更する際は、事前に管理規約を確認し、必要に応じて総会決議を経ることが原則だ。
本記事はAI支援のもと編集部が作成 ・ 校閲しています 。
最新の情報については各公式サイト等をご確認ください 。
お電話で相談 : 047-401-0903平日 9:00〜17:00 / その場で最適なご案内
最終更新 : 2026.10.10