
旧耐震古民家は補強必須
昭和56年以前の旧耐震基準で建てられた古民家は、現行基準を大幅に下回るため、原則として耐震補強が必要です。
診断で見落とす盲点
古民家の耐震診断では、床下腐朽や壁内筋交い不足など、仕上げ材を剥がさないと見えない構造上の盲点が多いです。
補助金は着工前申請
自治体の耐震補強補助金は、昭和56年以前の建物が対象で、工事着工前の申請が必須条件となるため注意が必要です。
はじめに
古民家の耐震補強は「必要かどうか」を問う前に、「補強しなければどうなるか」を先に考えた方が判断は早い。結論から言えば、昭和56年(1981年)以前の旧耐震基準で建てられた古民家は、現行の耐震基準を大幅に下回るケースが多く、補強は原則として必要だ。ただし「どこまで補強するか」「どの工法を選ぶか」は建物の構造・状態・用途によって大きく分かれる。
費用は軽微な部分補強で数十万円、全体的な本格補強では数百万円規模になることもある。補助金制度を組み合わせれば実質負担を圧縮できる場面もあるが、申請のタイミングと条件を外すと対象外になる。この記事では、費用の実態・補助金の活用条件・先延ばしのリスクを順に整理し、判断の軸を示す。
この記事で分かること
- 古民家が現行耐震基準を下回る構造的な理由と劣化の進み方
- 補強の程度別・段階別の費用の目安と診断で見落とされやすい盲点
- 自治体補助金・耐震改修税制の活用条件と自己負担の判断基準
- 防水・断熱との同時施工で資産価値を最大化する改修戦略
- 先延ばしが補強コストと建物評価を悪化させる具体的なメカニズム
古民家が抱える耐震リスク——現行基準との差と劣化の進み方
旧耐震基準で建てられた古民家の構造的な弱点
昭和56年(1981年)の建築基準法改正を境に、耐震設計の考え方は大きく変わった。旧基準では「震度5程度の地震で倒壊しない」ことが目標だったが、新基準では「震度6強〜7でも倒壊・崩壊しない」水準が求められる。この差は数値以上に大きい。
古民家が旧基準下で建てられた場合、壁量(耐力壁の量)が現在の基準値を下回っていることが多い。特に問題になるのが耐力壁の配置バランスで、壁が建物の一方向に偏っていると、地震の揺れに対して建物がねじれる形で変形しやすくなる。間取りを広く取るために柱を抜いた改修が過去に行われているケースも珍しくなく、そうした建物は見た目以上に水平剛性が低い。
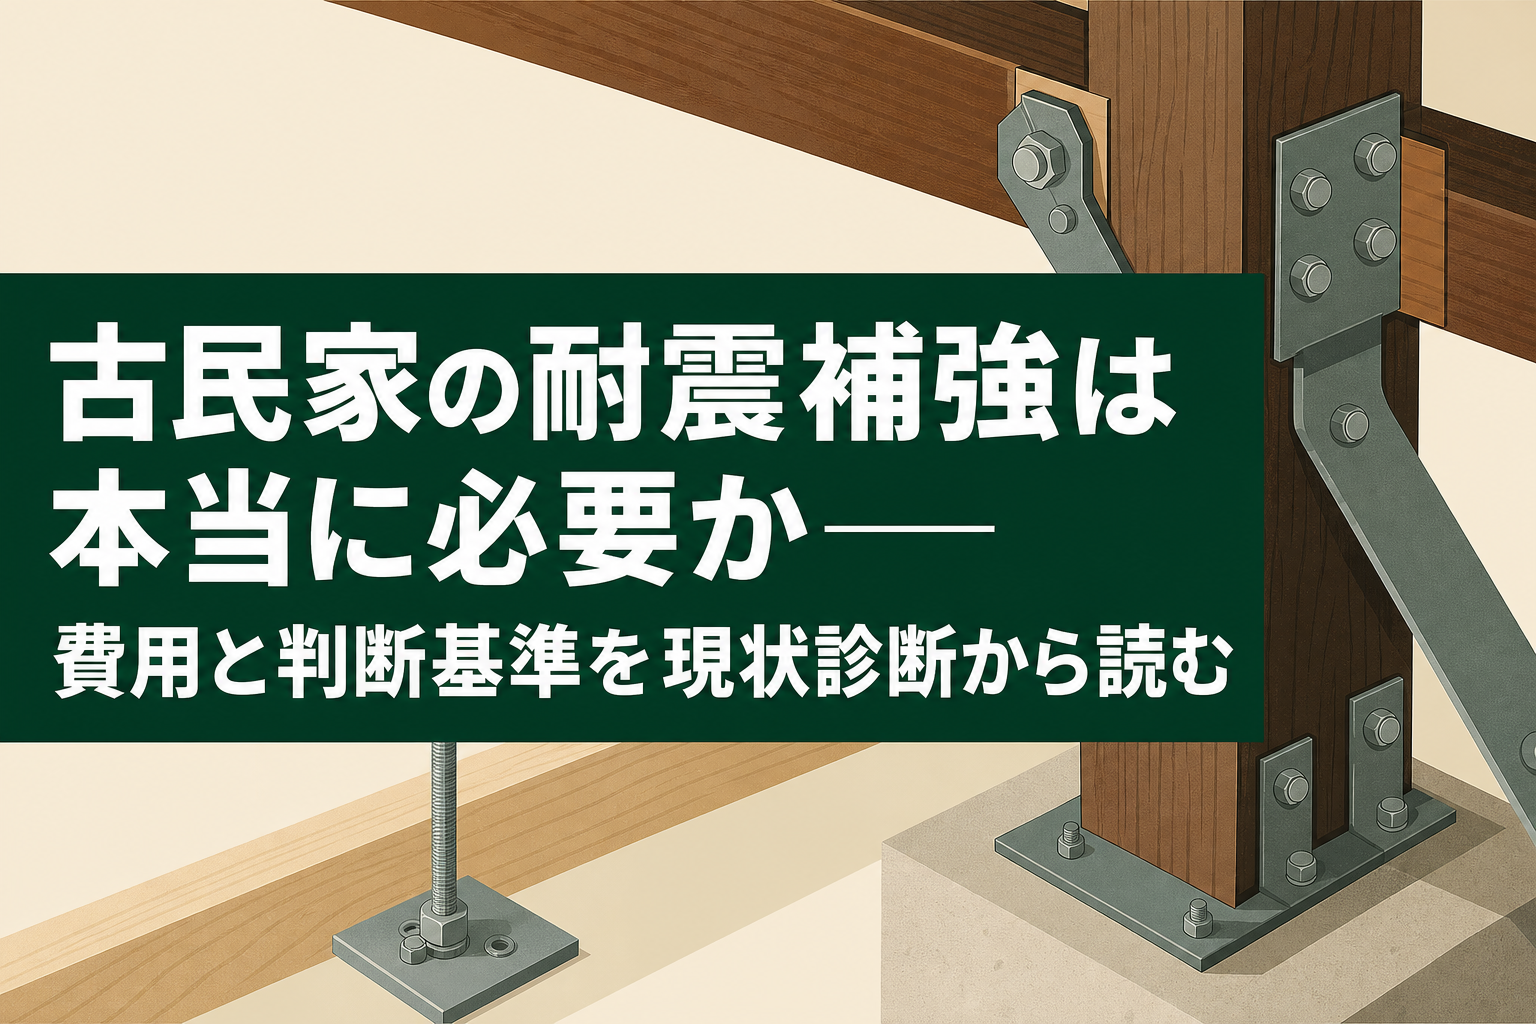
接合部の仕様も現行基準とは異なる。現在は柱と梁、土台と柱の接合に専用の金物(ホールダウン金物など)を使うことが標準だが、旧基準の建物では仕口(しぐち)と呼ばれる木と木の組み合わせだけで接合されているケースが多い。揺れが繰り返されると仕口が緩み、接合部から崩壊が始まるリスクがある。
築年数と劣化が耐震性に与える影響
建物の耐震性は、設計時の基準だけでなく、時間の経過とともに変化する。木造建物では、腐朽・蟻害・乾燥収縮・金物の錆びなどが複合的に進み、設計上の耐力が実際には大幅に低下していることがある。
腐朽は特に見えにくい場所で進む。土台と基礎の接触部分、浴室や台所周辺の柱の根元、屋根からの雨漏りが長年続いた梁の上部などは、外観では判断できない。床下に潜って初めて分かる腐食が、構造上の主要部材に達しているケースもある。
築40年・50年を超えた古民家では、こうした潜在的な劣化が複数箇所で同時に進んでいることが多い。耐震性の評価は「設計時の性能」から「現在の実際の性能」へと視点を移す必要があり、それが診断の核心になる。
古民家特有の木造軸組工法の課題
伝統的な木造軸組工法(在来軸組工法とは区別される伝統構法)は、現代の耐震基準の計算方法とそもそも相性が悪い。伝統構法では、柱が礎石の上に乗る「石場建て」が基本で、基礎と建物が固定されていない。地震の際に建物全体が動くことで揺れを逃がす、という考え方が根底にある。
この「揺れを逃がす」特性は、現代の耐震計算(壁量計算や許容応力度計算)では適切に評価されにくい。計算上の数値だけを見ると耐震性が低く見えるが、伝統構法としての柔軟性を正しく評価すれば別の判断になる場合がある。ただし、その評価には伝統構法の専門知識を持つ診断士が必要で、一般の耐震診断士では対応できないケースがある点を把握しておきたい。
一方で、伝統構法であっても屋根の重さは大きな問題だ。重い瓦屋根は地震時に建物の重心を高くし、揺れのモーメントを増大させる。屋根の軽量化は、補強工事の中でも費用対効果が高い選択肢の一つとして位置づけられる。
古民家の耐震補強にかかる実際の費用——補強の程度で決まる金額
軽微な補強と本格的な補強の費用差
補強工事の費用は、「どこまでやるか」によって大きく変わる。部分的な接合部補強や筋交いの追加だけであれば、数十万円〜100万円前後で収まることもある。一方、基礎の打ち直し・耐力壁の全面的な再配置・屋根の葺き替えまで含む本格補強になると、300万〜500万円以上になることも珍しくない。
費用の幅が大きい理由は、古民家の状態が一棟ごとに大きく異なるからだ。同じ築60年の木造建物でも、過去のメンテナンス状況・増改築の履歴・腐朽の有無によって、必要な工事量は数倍変わる。見積もりを取る段階では「最低限の補強」と「現行基準に近づけるための補強」の2段階で比較することを勧める。
| 補強の範囲 | 費用の目安(執筆時点) | 主な工事内容 |
|---|---|---|
| 部分補強(接合部・筋交い) | 50万〜150万円程度 | 金物補強、筋交い追加、一部壁補強 |
| 中規模補強 | 150万〜300万円程度 | 耐力壁増設、土台補強、床下補強 |
| 全体的な本格補強 | 300万〜600万円以上 | 基礎補強、屋根軽量化、全体的な耐力壁再配置 |
※ 建物の規模・状態・地域によって大きく変動する。公式の見積もりで確認すること。
診断から施工までの段階別コスト
耐震補強は「診断→補強計画→施工」の3段階で進む。それぞれに費用が発生し、診断をスキップして補強工事に入ることは構造上のリスクを高める。
耐震診断の費用は、一般的な木造住宅で10万〜30万円程度が目安とされている(執筆時点・公式の最新情報を確認すること)。伝統構法の古民家では、専門知識を持つ診断士が必要になるため、費用が上乗せになるケースもある。診断結果は「上部構造評点」という数値で示され、1.0以上が一応の合格ライン、0.7未満は倒壊の危険があるとされる。
補強計画(設計)の費用は、診断費用と合算されることもあるが、別途10万〜30万円程度かかることもある。施工の費用は前述のとおり補強の程度に依存する。診断・設計・施工を同一業者に依頼すると費用が抑えられることもあるが、診断の客観性が損なわれるリスクもある。診断と施工を別の業者に分けるか、少なくとも診断結果を第三者が確認できる形にしておく方が安心だ。
古民家の構造診断で見落とされやすいポイント
塗装や仕上げの経験が長い立場から言えば、下地が見えない状態での判断は常にリスクを伴う。古民家の耐震診断でも同じことが言える。壁の中の筋交いの有無・土台の腐朽状況・基礎のひび割れは、仕上げ材を剥がさないと確認できない。
診断で特に見落とされやすいのは以下の点だ。
- 床下の土台腐朽(特に水回り周辺)
- 壁内の筋交い不足(間取り変更の履歴がある場合)
- 増改築部分と既存部分の接合状態
- 玉石基礎や無筋コンクリート基礎の劣化
- 屋根裏の梁・垂木の腐朽と蟻害
これらは目視だけでは分からず、床下調査・壁の打診・内視鏡調査を組み合わせることで初めて全容が見える。診断費用を惜しんで表面的な確認だけで補強計画を立てると、工事中に想定外の追加費用が発生しやすい。
補助金と減税制度——活用できる支援の種類と条件
自治体による耐震補強補助金の枠組み
耐震補強に対する補助金は、国の制度と自治体の制度の2層構造になっている。国土交通省が推進する「社会資本整備総合交付金」を原資に、各都道府県・市区町村が独自の補助制度を設けている形だ。
補助の対象となる条件は自治体によって異なるが、共通しているのは「昭和56年5月31日以前に着工した建物」を対象にしている点だ。旧耐震基準で建てられた建物が対象で、古民家の多くはこの条件を満たす。補助額は診断費用の一部(数万円程度)から、補強工事費用の一定割合(30〜50%程度が多い)まで幅がある。
千葉県内の市区町村でも、耐震診断・耐震改修補助を設けているところがある。ただし補助の対象条件・上限額・申請期間は年度ごとに変わることがあるため、必ず各自治体の公式ページで最新情報を確認すること。補助金は着工前の申請が必須で、工事を始めてから申請しても対象外になる。この点は多くの発注者が見落としやすい落とし穴だ。
耐震改修税制とローン減税の適用要件
補助金とは別に、税制上の優遇措置も存在する。「耐震改修促進税制」では、一定の耐震改修工事を行った場合に、工事費用の一部を所得税額から控除できる制度がある(執筆時点・適用要件は国税庁の公式情報を確認すること)。
また、耐震改修工事に住宅ローンを利用した場合、「住宅ローン控除」の対象になり得る。ただし、耐震改修後に「現行の耐震基準に適合していること」が証明書類で確認できることが条件で、補強工事の内容と証明書の取得がセットになる。
さらに、長期優良住宅化リフォーム推進事業(国土交通省)では、耐震性・省エネ性・劣化対策を一定水準以上に引き上げるリフォームに対して補助金が出る制度がある。古民家の耐震補強と断熱改修を組み合わせた工事はこの制度の対象になり得るが、事前にインスペクション(既存住宅状況調査)を受けることが申請要件の一つになっている。
補助対象にならない補強と自己負担の判断
補助金の対象になる工事と、ならない工事は明確に区別されている。耐震診断・耐震改修計画・耐震補強工事が対象の中心で、防水工事・断熱改修・内装工事は原則として補助対象外だ。
補助対象外の工事を同時に行う場合、費用の切り分けが必要になる。見積書に「耐震補強工事」と「その他改修工事」が混在していると、補助申請の際に精査が必要になる。業者に対して「補助申請用の費用内訳書を作成できるか」を事前に確認しておくことが実務上の重要なポイントだ。
自己負担の判断基準としては、「補強工事の総費用のうち、補助金で賄えない部分が建物の残存価値・活用年数に見合うか」で考えるのが合理的だ。売却や賃貸活用を視野に入れている場合は、補強による資産価値の向上効果も計算に入れる必要がある。
築40年超の建物で耐震補強工事を検討するとき、最初に気になるのは費用の全体像だろう。結論から言うと、戸建て住宅の耐震補強工事費用は100万〜300万円が一般的な幅で、建物の規模・構造・劣化状況によって大きく変わる。…
お電話で相談 : 047-401-0903平日 9:00〜17:00 / その場で最適なご案内
耐震補強と同時に検討する改修——資産価値と長期コストのバランス
補強だけでなく防水・断熱を同時施工する戦略
耐震補強工事では、壁や床を開ける工事が必然的に発生する。この「開けた状態」は、防水・断熱の改修を同時に行う絶好の機会だ。壁を閉じてから断熱材を入れようとすると、再び解体が必要になり、費用が二重にかかる。
屋根の葺き替えを耐震補強の一環として行う場合(重い瓦から軽い屋根材への変更)、防水層の更新も同時に行うのが合理的だ。屋根防水の耐用年数と耐震補強工事のタイミングが重なっていない場合でも、足場を組む費用・職人の動員費用は共通コストになるため、同時施工でのコスト削減効果は大きい。
断熱改修については、壁内に断熱材を充填する工法は壁を開ける工事と相性が良い。耐震補強で壁を解体・再構築する工程に断熱材の施工を組み込めば、断熱リフォームの単独工事よりも実質的な費用を抑えられる。足場・解体・復旧の費用を複数の工事で分担する 発想が、長期的な修繕コストを下げる鍵になる。
古民家の売却・活用を視野に入れた改修計画
古民家を売却・賃貸・民泊・店舗として活用することを考えている場合、耐震補強は「コスト」ではなく「投資」として位置づけられる。現行の耐震基準に適合していない建物は、売却時に買い手の融資(住宅ローン)が組みにくくなるケースがある。耐震補強によって「耐震基準適合証明書」が取得できれば、売却の選択肢が広がる。
賃貸活用の場合、耐震性の向上は入居者への安全保障として訴求できる。古民家リノベーション物件に対する需要は一定数あるが、耐震性に不安があることが入居障壁になるケースも現場では少なくない。補強・断熱・意匠の三点セットで改修することで、賃料設定の根拠が生まれる。
民泊・店舗活用では、用途変更に伴う建築確認が必要になる場合があり、その際に現行の耐震基準への適合が求められることがある。用途変更の計画がある場合は、耐震補強の設計段階でその要件を確認しておく必要がある。
工事期間中の居住判断と生活への影響
耐震補強工事の期間は、補強の規模によって1ヶ月〜数ヶ月に及ぶ。工事中に居住を続けるか、仮住まいを確保するかは、工事の内容と生活状況によって判断が変わる。
部分的な補強(接合部の金物補強・一部の壁補強)であれば、居住しながらの施工が可能なケースが多い。一方、基礎の打ち直し・屋根の全面葺き替え・床の全面解体を伴う本格補強では、居住しながらの施工は現実的でないことが多い。
仮住まいの費用(賃貸費用・引越し費用)も工事コストの一部として見積もりに含めておく必要がある。業者選定の際に「居住しながら施工できる工程か」を確認し、工程表を事前に提示してもらうことが、生活への影響を最小化するための実務的な手順だ。騒音・粉塵・臭気が発生する工程の時間帯についても、事前に確認しておくと近隣への配慮にもなる。
古民家の耐震補強を先延ばしにするリスク——劣化が加速する現実
地震被害と補強なしでの経済的損失
耐震補強を先延ばしにする最大のリスクは、地震が来た時の被害が補強費用をはるかに上回ることだ。全壊・半壊した場合の修復費用は、事前の補強費用の数倍になるケースがある。さらに、建物が倒壊した場合の人的被害・法的責任・精神的負担は金額で換算できない。
建物の倒壊リスクだけでなく、地震後の「罹災証明」の取得と保険の適用についても把握しておきたい。火災保険の「地震上乗せ特約」や地震保険の補償範囲は、補強の有無とは直接連動しないが、補強済みの建物は保険会社によって割引が適用されることがある。この点は加入している保険会社に確認すること。
補強なしで家を売却する場合の評価低下
耐震補強を行わずに古民家を売却しようとすると、旧耐震基準の建物として評価されることになる。買い手が住宅ローンを使う場合、金融機関によっては担保評価が低くなるか、融資が難しくなるケースがある。
不動産取引では、売主に「重要事項説明」の義務があり、建物の耐震診断の結果(実施していれば)を開示することが求められる。診断を受けていない場合でも、旧耐震基準であることは説明対象になる。こうした情報開示が買い手の価格交渉の材料になり、結果として売却価格の引き下げ圧力になる。
補強工事の費用を売却価格に上乗せできるかどうかは市場次第だが、補強済みという事実が買い手の安心感を生むことは確かだ。特に古民家リノベーション物件として売り出す場合、耐震性の証明は物件の差別化要因になる。
補強工事の難度が上がるタイミング
先延ばしが費用を増やすもう一つの理由は、建物の劣化が進むほど補強工事そのものが難しくなる点だ。腐朽が進んだ柱や土台は、補強金物を取り付けても効果が出ない。金物を固定する木材自体が健全でなければ、補強の前に腐朽部材の交換が必要になり、工事の工程と費用が増える。
蟻害も同様で、シロアリが構造材を内部から食害している場合、外観からは分からないまま耐力が大幅に低下している。蟻害が広がってから対処しようとすると、駆除・防蟻処理・部材交換・補強の全工程が必要になる。
大規模修繕の現場で繰り返し見てきた経験から言えば、「もう少し後で」という判断が積み重なった建物ほど、いざ工事に入ったときの追加費用が大きい。劣化は線形には進まず、ある段階から急速に複合的な損傷へと広がる傾向がある。診断だけでも早めに受けておき、補強の優先順位と時期を把握しておくことが、長期的なコスト管理の出発点になる。
まとめ
古民家の耐震補強は、旧耐震基準で建てられた建物であれば原則として必要な対応だ。費用は補強の程度によって数十万円から数百万円まで幅があり、診断・設計・施工の段階ごとにコストが発生する。補助金は自治体制度と国の制度が組み合わさっており、着工前の申請が絶対条件になる。
補強工事は単独で考えるより、防水・断熱・内装改修と組み合わせる方が長期的なコストパフォーマンスが高い。売却・賃貸・活用を視野に入れるなら、耐震性の証明は資産価値の向上に直結する。先延ばしにするほど劣化が複合化し、補強工事の難度と費用が上がる——この現実を踏まえた上で、まず診断から動くことを勧める。
建物の劣化状況を「感覚」ではなく数値で把握し、5年・10年単位の修繕計画を立てることが、古民家の資産価値を守る最短ルートだ。実際の診断・改修事例も参考に、自分の建物の現状を確認することから始めてほしい。
よくある質問
Q. 古民家の耐震補強は本当に必要ですか?
昭和56年(1981年)以前に建てられた古民家は、現行の耐震基準を大きく下回るケースが多く、補強は原則として必要だ。ただし「どの程度補強するか」は建物の状態・用途・予算によって異なる。まず耐震診断を受けて上部構造評点を把握し、その数値をもとに補強の優先順位を判断するのが現実的な進め方になる。
Q. 古民家の耐震補強費用はどれくらいかかりますか?
部分的な接合部補強や筋交い追加であれば50万〜150万円程度、基礎補強や屋根の軽量化を含む本格補強では300万〜600万円以上になることもある(執筆時点・建物の規模と状態によって変動する)。診断費用は10万〜30万円程度が目安で、伝統構法の建物では専門知識を持つ診断士が必要になる場合がある。
Q. 古民家の耐震補強に補助金は使えますか?
昭和56年5月31日以前に着工した建物であれば、多くの自治体で耐震診断・耐震改修補助の対象になる。千葉県内の市区町村でも補助制度を設けているところがあるが、補助額・対象条件・申請期限は年度ごとに変わるため、各自治体の公式ページで最新情報を確認すること。補助金は着工前の申請が必須で、工事後の申請は認められない。
Q. 古民家の耐震診断を受けたら、必ず補強工事をしなければなりませんか?
診断を受けたからといって、法的に補強工事が義務づけられるわけではない。ただし、診断結果(上部構造評点)が低い場合、補強しないまま建物を使い続けることのリスクは診断前より明確になる。診断結果をもとに「部分補強で対応するか」「本格補強か」「売却・解体か」を判断する材料として活用するのが診断本来の目的だ。
Q. 古民家の耐震補強と建て替え、どちらが得ですか?
建物の残存価値・活用年数・補強費用の三点で判断する。補強費用が建物の現在の評価額を大きく上回る場合や、腐朽・蟻害が構造全体に及んでいる場合は、建て替えの方が長期的なコストが低くなることもある。一方、古民家の意匠的価値・土地の立地・活用計画がある場合は、補強・リノベーションの方が資産価値の向上につながる。どちらが得かは一概に言えないため、診断結果と費用見積もりを並べて比較した上で判断することを勧める。
本記事はAI支援のもと編集部が作成 ・ 校閲しています 。
最新の情報については各公式サイト等をご確認ください 。
お電話で相談 : 047-401-0903平日 9:00〜17:00 / その場で最適なご案内
最終更新 : 2026.10.14